تكلفة العميل المفقود: احسب قيمة الفرص التي لم يتابعها فريقك
فريق WizFreelance · · برمجة الأنظمة
أهم النقاط
- الفرصة غير المتابعة تجمع ثلاث خسائر: تكلفة جلبها والإيراد المفقود وقيمة العميل المستقبلية
- احسب تكلفة الاستحواذ لكل استفسار من ميزانية التسويق وعدد الاستفسارات
- استخدم نسبة التحويل التاريخية لتقدير الإيراد المفقود بواقعية
- قيمة العميل مدى الحياة تكشف أن خسارة عميل واحد قد تعني خسارة سنوات من الطلبات
- الرقم النهائي يحول نقاش نظام المتابعة من تكلفة إلى استثمار له عائد
الخلاصة السريعة: عندما يرسل عميل استفسارًا ولا يتابعه أحد، يبدو الأمر وكأنه لم يحدث شيء. لا فاتورة، ولا شكوى، ولا بند في الميزانية. لكن الحقيقة أن الشركة خسرت ثلاثة أشياء: المال الذي أنفقته لجلب هذا الاستفسار، والإيراد الذي كان يمكن أن يتحقق منه، وقيمة العميل المستقبلية إذا كان سيكرر الشراء. في هذا المقال نعرض طريقة بسيطة لحساب هذه الخسارة بالريال، باستخدام أرقام موجودة لديك، ثم نوضح كيف تستخدم الرقم لاتخاذ قرارات أفضل في المبيعات والتسويق. فحساب تكلفة العميل المفقود يغير طريقة تفكير الإدارة في المتابعة والأنظمة.
فكرتك علينا… ونجاحها هدفنا: من الفكرة إلى نظام يعمل.
الخسارة التي لا تظهر في أي تقرير
التقارير المالية تعرض ما حدث: مبيعات، ومصروفات، وأرباح. لكنها لا تعرض ما كان يمكن أن يحدث. والفرص التي لم تُتابع تقع في هذه المنطقة غير المرئية. لا أحد يحاسب عليها، ولا أحد يعرف حجمها، ولذلك لا تحظى بالاهتمام الذي تستحقه.
عندما تطلب من مدير مبيعات ميزانية لنظام متابعة أو موظف إضافي، يكون السؤال المعتاد: كم سيكلفنا هذا؟ والسؤال الأهم الذي نادرًا ما يُطرح: كم يكلفنا عدم وجوده؟ هذا المقال يساعدك على الإجابة عن السؤال الثاني بالأرقام.
المكونات الثلاثة لتكلفة الفرصة الضائعة
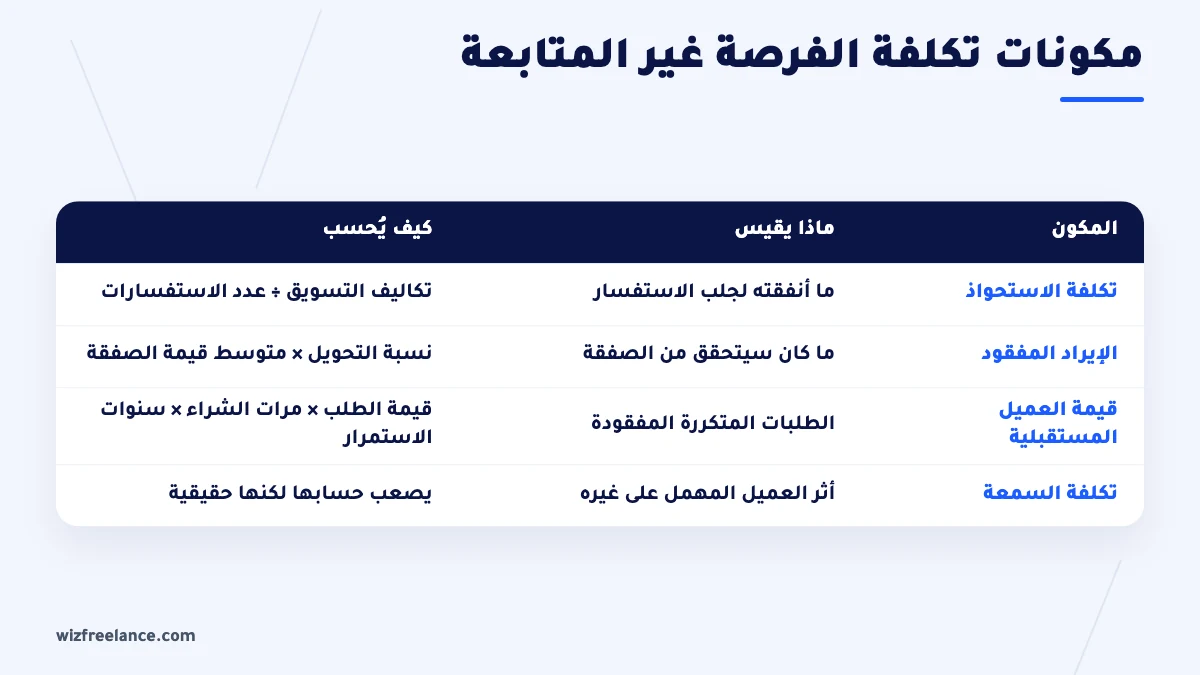
| المكون | ماذا يقيس | كيف يُحسب |
|---|---|---|
| تكلفة الاستحواذ | ما أنفقته لجلب الاستفسار | تكاليف التسويق ÷ عدد الاستفسارات |
| الإيراد المفقود | ما كان سيتحقق من الصفقة | نسبة التحويل × متوسط قيمة الصفقة |
| قيمة العميل المستقبلية | الطلبات المتكررة المفقودة | قيمة الطلب × مرات الشراء × سنوات الاستمرار |
| تكلفة السمعة | أثر العميل المهمل على غيره | يصعب حسابها لكنها حقيقية |
المكون الأول: تكلفة الاستحواذ
كل استفسار وصلك له تكلفة. اجمع ما أنفقته على التسويق خلال شهر: الإعلانات، وإنتاج المحتوى، ورسوم المنصات، وجزء من رواتب فريق التسويق إن أردت دقة أكبر. ثم اقسم المجموع على عدد الاستفسارات التي وصلت في الشهر نفسه. الناتج هو تكلفة الاستفسار الواحد.
مثال توضيحي: إذا أنفقت عشرين ألف ريال على التسويق في شهر، ووصلك أربعمئة استفسار، فتكلفة الاستفسار الواحد خمسون ريالًا. كل استفسار لم يُتابع يعني خمسين ريالًا ذهبت دون فرصة حقيقية للعائد.
المكون الثاني: الإيراد المفقود
ليس كل استفسار سيتحول إلى بيع حتى لو تابعته جيدًا. لذلك استخدم نسبة التحويل التاريخية للاستفسارات التي تمت متابعتها. إذا كانت من كل مئة استفسار متابع تتحول عشرون إلى صفقات، فنسبة التحويل عشرون بالمئة. اضربها في متوسط قيمة الصفقة لتحصل على الإيراد المتوقع من كل استفسار.
مثال توضيحي: نسبة تحويل عشرون بالمئة، ومتوسط صفقة ثلاثة آلاف ريال، يعني أن كل استفسار متابع يساوي في المتوسط ستمئة ريال من الإيراد المتوقع. وكل استفسار لم يُتابع خسر هذه القيمة المتوقعة.
المكون الثالث: قيمة العميل المستقبلية
هنا يكبر الرقم كثيرًا في الأنشطة التي يتكرر فيها الشراء. العميل الذي كان سيشتري مرة واحدة يختلف عن عميل كان سيشتري كل شهر لثلاث سنوات. احسب قيمة العميل مدى الحياة بشكل تقريبي: متوسط قيمة الطلب، مضروبًا في عدد مرات الشراء سنويًا، مضروبًا في متوسط سنوات استمرار العميل. ويمكن استخدام هامش الربح بدل الإيراد إذا أردت تقديرًا أكثر تحفظًا.
مثال توضيحي: عميل يطلب بقيمة ألف ريال شهريًا ويستمر في المتوسط سنتين، قيمته مدى الحياة أربعة وعشرون ألف ريال من الإيراد. إذا كانت نسبة التحويل عشرين بالمئة، فكل استفسار من هذا النوع يحمل قيمة متوقعة تقارب أربعة آلاف وثمانمئة ريال.
احسب الخسارة الشهرية
بعد حساب المكونات، تحتاج رقمًا واحدًا: كم استفسارًا لم يُتابع خلال الشهر؟ هذا يتطلب سجلًا موحدًا للاستفسارات من كل القنوات. احصر الاستفسارات التي لم تتلق ردًا خلال مدة معقولة، أو تلقت عرضًا ولم تتلق أي متابعة بعده.
ثم طبق المعادلة البسيطة: عدد الفرص غير المتابعة، مضروبًا في (تكلفة الاستحواذ + الإيراد المتوقع أو قيمة العميل المتوقعة). استخدم الإيراد المتوقع للأنشطة التي يغلب فيها الشراء لمرة واحدة، وقيمة العميل للأنشطة المتكررة. الرقم الناتج غالبًا يفاجئ الإدارة، ويغير نظرتها لأولويات المبيعات.
لماذا الرقم مهم حتى لو كان تقريبيًا؟
قد يعترض البعض بأن هذه الأرقام تقديرات وليست دقيقة. هذا صحيح، والهدف ليس الدقة المحاسبية، بل إعطاء صورة واقعية لحجم المشكلة. الفرق بين أن تقول "نحن نفقد بعض الفرص" وأن تقول "نحن نفقد ما يقارب كذا ألف ريال شهريًا من الإيراد المتوقع" هو الفرق بين ملاحظة عابرة وقرار إداري. وكلما تحسنت جودة بياناتك، أصبحت التقديرات أقرب للواقع.
استخدم الرقم لتقييم الحلول
عندما تعرف حجم الخسارة، يصبح تقييم الحلول أسهل بكثير:
- نظام متابعة CRM: إذا كانت تكلفته السنوية جزءًا صغيرًا من الخسارة الشهرية، فالقرار واضح. اطلع على تكلفة برمجة نظام CRM لتقدير الاستثمار.
- موظف رد ومتابعة: قارن راتبه بالإيراد المتوقع من استرداد جزء من الفرص الضائعة.
- أتمتة المتابعة: رسائل آلية بعد العرض قد تسترد نسبة من الفرص بتكلفة منخفضة.
- تقليل الميزانية الإعلانية: أحيانًا يكون القرار الأذكى خفض الإعلانات مؤقتًا حتى يستطيع الفريق متابعة ما يصله فعلًا.
ولا تفترض أن الحل سيسترد كل الفرص. افترض نسبة واقعية، مثل ربع أو ثلث الفرص الضائعة، واحسب العائد على هذا الأساس. إذا كان الحل مجديًا حتى بافتراضات متحفظة، فهو استثمار جيد.
أين تضيع الفرص عادة؟
- خارج أوقات العمل: استفسارات تصل مساء أو في العطلات ولا يرد عليها أحد حتى يوم العمل التالي.
- في المواسم: ضغط مفاجئ يجعل الفريق يرد على الأسهل ويؤجل الباقي.
- بعد إرسال العرض: لا متابعة منظمة، فيضيع العميل المتردد.
- عند تغيير الموظفين: محادثات ومواعيد في هاتف موظف غادر.
- في القنوات الجانبية: رسائل في حسابات التواصل الاجتماعي لا يراقبها أحد بانتظام.
معرفة أين تضيع الفرص في شركتك تحديدًا تساعدك على اختيار الحل الأنسب، بدل حل عام قد لا يعالج المشكلة الفعلية.
مثال توضيحي متكامل
لنفترض شركة صيانة وتشغيل مكيفات للشركات. تنفق خمسة عشر ألف ريال شهريًا على الإعلانات، وتتلقى ثلاثمئة استفسار، فتكلفة الاستفسار خمسون ريالًا. نسبة تحويل الاستفسارات المتابعة خمسة وعشرون بالمئة، ومتوسط العقد السنوي عشرة آلاف ريال، ويجدد العميل عادة لسنتين إضافيتين. عند حصر الاستفسارات، اتضح أن ستين منها شهريًا لم تُتابع بشكل مناسب. بحساب تقريبي، الخسارة تتجاوز كثيرًا تكلفة نظام متابعة وموظف رد إضافي. كل الأرقام هنا توضيحية، لكن طريقة الحساب هي ما يهم، ويمكنك تطبيقها بأرقامك الفعلية.
خطوات تطبيق الحساب في شركتك
- اجمع تكاليف التسويق لآخر ثلاثة أشهر واحسب متوسطها الشهري.
- احصر عدد الاستفسارات في الفترة نفسها من كل القنوات.
- احسب نسبة التحويل للاستفسارات التي تمت متابعتها.
- احسب متوسط قيمة الصفقة، وقيمة العميل مدى الحياة إن كان الشراء متكررًا.
- احصر الفرص التي لم تُتابع بشكل مناسب.
- طبق المعادلة، واعرض النتيجة على الإدارة مع الحلول المقترحة.
تابع الرقم شهريًا بعد العلاج
الحساب الأول يعطيك نقطة البداية. بعد تطبيق الحلول، كرر الحساب كل شهر بالطريقة نفسها: كم فرصة لم تُتابع؟ وكم كانت قيمتها التقديرية؟ عندما ترى الرقم ينخفض شهرًا بعد شهر، تعرف أن الاستثمار يعمل. وإذا توقف الانخفاض، فابحث عن مصدر جديد للتسرب: قناة جديدة لم تُربط بالنظام، أو موسم ضغط لم تستعد له، أو موظف جديد لم يُدرب على قواعد المتابعة. هذا الرقم البسيط يصبح مع الوقت من أهم مؤشرات صحة المبيعات، لأنه يقيس الانضباط مباشرة لا النتائج فقط.
شارك الرقم مع الفريق
عندما يرى فريق المبيعات والتسويق الرقم نفسه، يتغير الحوار بينهما. التسويق يفهم أن جلب استفسارات أكثر لا يكفي إذا لم تُتابع، والمبيعات تفهم أن كل استفسار مهمل يهدر ميزانية صرفها زملاؤهم. ويتحول الهدف المشترك من عدد الاستفسارات إلى عدد الصفقات من كل ريال يُنفق، وهو المقياس الذي يهم الشركة فعلًا. هذا التوحيد في الهدف يقلل الخلافات المعتادة بين الفريقين، ويجعل كل منهما يدعم الآخر.
أخطاء شائعة في حساب الفرص الضائعة
- افتراض أن كل استفسار كان سيتحول إلى بيع، فيبدو الرقم مبالغًا فيه وغير مقنع.
- تجاهل قيمة العميل المتكررة في الأنشطة التي يعتمد دخلها على التكرار.
- الحساب مرة واحدة وعدم متابعة الرقم شهريًا بعد تطبيق الحلول.
- عدم وجود سجل موحد للاستفسارات، فيصبح الحصر تخمينًا.
- استخدام الرقم للوم الفريق بدل استخدامه لتبرير الأدوات والدعم الذي يحتاجه.
مقالات ذات صلة
- الصفقة التي لم تُغلق: كيف يحول تحليل أسباب الرفض إلى فرص جديدة؟
- كيف تبني دورة مبيعات تلقائية تتابع العميل حتى اتخاذ قرار الشراء؟
- واتساب شركتك مليء بالطلبات ولكن لا توجد أرقام واضحة للمبيعات: لماذا؟
نساعدك على استرداد الفرص الضائعة
في ويز فريلانس نساعدك على حصر الاستفسارات من كل القنوات وحساب ما يضيع منها، ثم نبني نظام CRM يجمعها ويوزعها ويتابعها تلقائيًا، مع ربط واتساب والموقع والإعلانات. اطلع على دليل أنظمة CRM، ثم تواصل معنا لنحسب معك تكلفة الفرص الضائعة في شركتك ونضع خطة استردادها.
الأسئلة الشائعة
كيف أحسب تكلفة الفرصة الضائعة؟
اجمع ثلاثة عناصر: تكلفة الاستحواذ على الاستفسار، والإيراد المتوقع منه بناء على نسبة التحويل ومتوسط قيمة الصفقة، وقيمة العميل المستقبلية إذا كان من النوع الذي يكرر الشراء.
ما هي تكلفة الاستحواذ على العميل المحتمل؟
هي ما تنفقه للحصول على استفسار واحد، وتُحسب بقسمة إجمالي تكاليف التسويق والإعلانات في فترة على عدد الاستفسارات الواردة في الفترة نفسها.
ما المقصود بقيمة العميل مدى الحياة؟
هي إجمالي الإيراد أو الربح المتوقع من العميل طوال فترة تعامله معك، وتُقدر بمتوسط قيمة الطلب مضروبًا في عدد مرات الشراء سنويًا ومتوسط سنوات الاستمرار.
كيف أعرف عدد الفرص التي لم تُتابع؟
بتسجيل كل الاستفسارات في نظام واحد، ثم حصر ما لم يتلق ردًا أو متابعة بعد العرض خلال فترة محددة. بدون سجل موحد يصعب الحصر الدقيق.
هل هذه الأرقام دقيقة؟
هي تقديرات مبنية على متوسطات، والهدف منها إعطاء صورة واقعية عن حجم الخسارة لا رقمًا محاسبيًا دقيقًا. كلما كانت بياناتك أدق كانت التقديرات أقرب للواقع.
كيف أستخدم هذا الرقم؟
لتقييم جدوى الاستثمار في نظام متابعة أو موظف إضافي أو أتمتة، بمقارنة تكلفة الحل بجزء من الخسارة التي سيستردها، ولتحديد أولويات تحسين رحلة المبيعات.