الخلاصة السريعة: افتتاح فرع جديد قرار نمو، لكنه يتحول إلى عبء عندما يعمل كل فرع بإجراءاته الخاصة وملفاته المنفصلة. تختلف الأسعار، ولا يتطابق المخزون، وتصل التقارير متأخرة وبصيغ مختلفة، فلا تعرف أي فرع يربح فعلًا وأيها يستنزف الموارد. في هذا الدليل نشرح كيف توحد الإدارة والرقابة على الفروع: ما الذي يجب توحيده مركزيًا، وما الذي يترك للفرع، وكيف تبني بيانات لحظية تسمح بمقارنة عادلة.
ليش توظف 5 أشخاص إذا كان الذكاء الاصطناعي ينجز شغلهم في دقائق؟
لماذا تتضاعف المشكلات مع كل فرع جديد؟
الفرع الأول غالبًا يدار من المالك مباشرة، فيعمل بإجراءاته وثقافته. عندما يُفتتح الفرع الثاني، يُنسخ أسلوب العمل شفهيًا، ويبدأ مدير الفرع في تعديله حسب ظروفه. مع الفرع الثالث والرابع، يصبح لكل فرع نسخته الخاصة من الإجراءات، وملف إكسيل خاص للمبيعات، وطريقة مختلفة في تسجيل المصروفات، وأحيانًا أسعار مختلفة للمنتج نفسه.
النتيجة أن الإدارة لا ترى الشركة كوحدة واحدة، بل ترى مجموعة متاجر أو مكاتب منفصلة، تصل تقاريرها بصيغ مختلفة وفي أوقات مختلفة. المقارنة بينها صعبة، والمشكلات تُكتشف متأخرة، والتلاعب أو الهدر يمكن أن يستمر أشهرًا دون أن يلاحظه أحد.
المعادلة الصحيحة: مركزية فيما يجب، ومرونة فيما يمكن
الخطأ الشائع هو التطرف في أحد الاتجاهين: إما مركزية كاملة تجعل كل قرار صغير يمر عبر الإدارة فتتأخر الفروع وتفقد قدرتها على خدمة العملاء، أو لامركزية كاملة تجعل كل فرع شركة مستقلة. الحل في تحديد واضح لما يجب توحيده وما يمكن تركه.
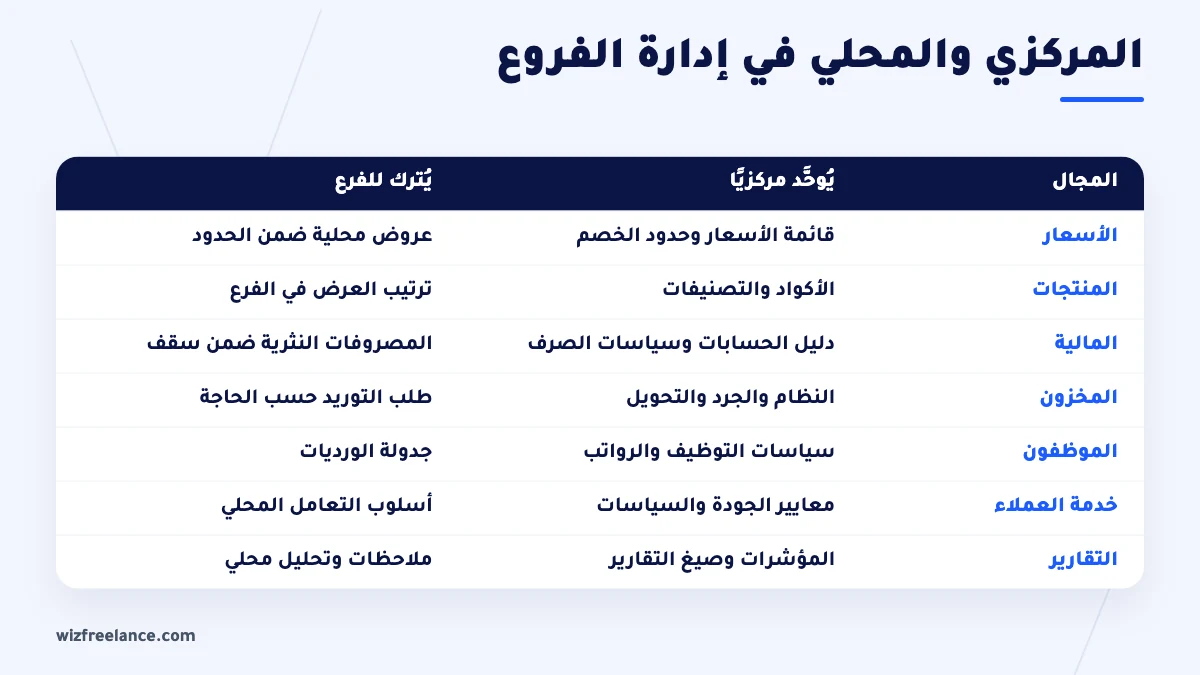
| المجال | يُوحَّد مركزيًا | يُترك للفرع |
|---|---|---|
| الأسعار | قائمة الأسعار وحدود الخصم | عروض محلية ضمن الحدود |
| المنتجات | الأكواد والتصنيفات | ترتيب العرض في الفرع |
| المالية | دليل الحسابات وسياسات الصرف | المصروفات النثرية ضمن سقف |
| المخزون | النظام والجرد والتحويل | طلب التوريد حسب الحاجة |
| الموظفون | سياسات التوظيف والرواتب | جدولة الورديات |
| خدمة العملاء | معايير الجودة والسياسات | أسلوب التعامل المحلي |
| التقارير | المؤشرات وصيغ التقارير | ملاحظات وتحليل محلي |
الخطوة الأولى: وحّد البيانات الأساسية
قبل أي نظام أو رقابة، تأكد أن الفروع تتحدث بنفس اللغة. المنتج نفسه يجب أن يحمل الكود نفسه في كل الفروع، والعميل نفسه يجب أن يكون له سجل واحد، والمصروف نفسه يجب أن يُسجل تحت الحساب نفسه. هذا التوحيد يبدو تفصيلًا صغيرًا، لكنه أساس أي مقارنة أو تقرير موحد. بدونه ستظل تقارن أرقامًا لا يمكن مقارنتها.
ابدأ بجرد البيانات الأساسية في كل فرع: قوائم المنتجات، الأسعار، العملاء، الموردون، تصنيفات المصروفات. ثم وحدها في قائمة مركزية واحدة، واجعل أي إضافة جديدة تمر عبر جهة واحدة مسؤولة عن البيانات الأساسية.
الخطوة الثانية: نظام مركزي بصلاحيات لكل فرع
النظام المركزي لا يعني أن كل فرع يرى كل شيء. يعني أن البيانات كلها في مكان واحد، وكل مستخدم يرى ما يخصه حسب صلاحياته. موظف الفرع يرى مخزون فرعه ومبيعاته، ومدير الفرع يرى أداء فرعه بالكامل، ومدير العمليات يرى كل الفروع، والإدارة العليا ترى الصورة الكاملة مع المقارنات.
هذا الترتيب يحقق هدفين في الوقت نفسه: رقابة مركزية لحظية، وخصوصية تشغيلية لكل فرع. وهو ما توفره أنظمة ERP المصممة لتعدد الفروع، سواء كانت جاهزة مع تخصيص أو مبنية خصيصًا لطبيعة نشاطك.
الخطوة الثالثة: رقابة المخزون بين الفروع
المخزون هو أكثر ما يتسرب في الشركات متعددة الفروع. فرع لديه فائض من منتج، وفرع آخر يشتريه من الخارج لأنه لا يعرف بوجوده. أو منتجات تُنقل بين الفروع دون توثيق، فتختفي في الطريق. الرقابة الفعالة تعتمد على:
- تسجيل لحظي لكل حركة: بيع، استلام، تحويل، تالف، مرتجع.
- تحويلات موثقة بين الفروع: طلب من فرع، واعتماد، وإرسال، واستلام مؤكد.
- رؤية مركزية للأرصدة: لتوجيه الطلبات للفرع الذي يملك المخزون قبل الشراء.
- جرد دوري ومفاجئ: مع مقارنة تلقائية بين الرصيد الدفتري والفعلي.
- تنبيهات للحد الأدنى: لكل فرع حسب معدل بيعه الفعلي.
لمزيد من التفاصيل حول هذا الجانب، اطلع على نظام إدارة المخزون والمستودعات.
الخطوة الرابعة: الرقابة المالية على الفروع
الرقابة المالية لا تعني الشك في مديري الفروع، بل تعني وضوح الصورة للجميع. حدد سقفًا للمصروفات النثرية لكل فرع، واجعل ما يتجاوزه يمر بموافقة إلكترونية. اربط مبيعات نقاط البيع بالحسابات مباشرة، حتى تتطابق الإيرادات مع الإيداعات البنكية دون تدخل يدوي. وراجع الفروقات اليومية بين المبيعات المسجلة والنقد المستلم، فهي أول مؤشر على خلل في الإجراءات.
الخطوة الخامسة: مؤشرات موحدة ومقارنة عادلة
مقارنة فرع في مركز تجاري كبير بفرع في حي سكني صغير بالمبيعات الإجمالية فقط غير عادلة. استخدم مؤشرات تأخذ الحجم والموقع في الاعتبار:
- المبيعات لكل موظف أو لكل متر مربع.
- هامش الربح الإجمالي بعد تكلفة البضاعة.
- نسبة الهدر والتالف من المخزون.
- متوسط قيمة الفاتورة وعدد الفواتير.
- نسبة المصروفات التشغيلية إلى المبيعات.
- رضا العملاء وعدد الشكاوى.
عندما تعرض هذه المؤشرات لكل الفروع في لوحة واحدة، يظهر الفرع المتميز الذي يمكن تعميم تجربته، والفرع المتعثر الذي يحتاج تدخلًا. وتصبح اجتماعات مديري الفروع نقاشًا في الأسباب والحلول، لا جدالًا حول دقة الأرقام.
مثال توضيحي: سلسلة مطاعم من خمسة فروع
تخيل سلسلة مطاعم يعمل كل فرع فيها بملف مشتريات خاص وطريقة جرد مختلفة. الإدارة تلاحظ أن تكلفة الطعام في أحد الفروع أعلى من الباقي، لكنها لا تعرف السبب: هل هي أسعار موردين؟ أم هدر في المطبخ؟ أم وصفات لا تُطبق؟ بعد توحيد الوصفات والمكونات في نظام مركزي، وربط المبيعات باستهلاك المكونات، أصبح الفرق بين الاستهلاك النظري والفعلي ظاهرًا لكل فرع يوميًا. المثال توضيحي، لكنه يبين كيف يتحول سؤال غامض إلى رقم واضح يمكن العمل عليه.
دور مدير الفرع في النظام الموحد
يخشى بعض مديري الفروع أن يعني التوحيد فقدان صلاحياتهم أو تحويلهم إلى منفذين فقط. والحقيقة أن النظام الموحد الجيد يرفع من قيمة مدير الفرع، لأنه يحرره من الأعمال الإدارية الروتينية مثل إعداد التقارير اليدوية والتوفيق بين الأرقام، ويمنحه بيانات واضحة عن أداء فرعه مقارنة بالفروع الأخرى.
مدير الفرع في النموذج الموحد يملك ثلاث مسؤوليات واضحة: تحقيق أهداف الفرع في المبيعات والجودة، وإدارة فريقه وجدولته، واقتراح التحسينات والعروض المحلية بناء على معرفته بعملاء منطقته. وعندما يرى في النظام أن فرعه يتفوق في مؤشر معين، يصبح مصدر خبرة للفروع الأخرى، وعندما يتأخر في مؤشر، يعرف بالضبط أين يركز جهده.
خطة توحيد الفروع خلال 90 يومًا
التوحيد لا يتم في يوم واحد، والاستعجال قد يربك العمل في كل الفروع معًا. هذه خطة تدريجية مقترحة:
- الشهر الأول: التوحيد على الورق. اجرد البيانات الأساسية في كل فرع، ووحد أكواد المنتجات والأسعار ودليل الحسابات، واكتب الإجراءات الموحدة الأساسية.
- الشهر الثاني: الفرع التجريبي. طبّق النظام المركزي على فرع واحد، ويفضل أن يكون الأكثر استعدادًا، وعالج الملاحظات قبل التعميم.
- الشهر الثالث: التعميم والمقارنة. انقل باقي الفروع تدريجيًا، فرعًا كل أسبوع أو أسبوعين، ثم فعّل لوحة المقارنة بين الفروع وابدأ الاجتماعات الشهرية على المؤشرات الموحدة.
خلال هذه الفترة، خصص شخصًا مسؤولًا عن البيانات الأساسية في الإدارة المركزية، حتى لا تبدأ الفروع في إضافة منتجات أو حسابات بطريقتها الخاصة فتعود الفوضى من الباب الخلفي.
ماذا عن الفروع في مدن أو دول مختلفة؟
عندما تمتد الفروع إلى مدن بعيدة أو دول أخرى، تظهر متطلبات إضافية: عملات مختلفة، وضرائب وأنظمة فوترة محلية، ولغات واجهات متعددة. النظام المركزي يجب أن يدعم هذه الفروقات دون أن يكسر التوحيد، فتبقى التقارير الموحدة ممكنة بعملة أساسية واحدة، بينما يعمل كل فرع بمتطلباته المحلية. هذا من الأسباب التي تجعل بعض الشركات تختار تطبيق نظام ERP مع تخصيصات محلية بدل الاعتماد على برامج محلية منفصلة لكل دولة.
اجتماع مديري الفروع الشهري: كيف تجعله مفيدًا؟
عندما تتوحد البيانات، يتغير شكل اجتماع مديري الفروع. بدل أن يعرض كل مدير أرقامه بصيغته الخاصة، تعرض الإدارة لوحة واحدة تقارن الفروع بالمؤشرات نفسها. يبدأ الاجتماع بالفرع الأعلى أداءً في كل مؤشر ليشرح ما الذي يفعله بشكل مختلف، ثم يناقش الفرع الأقل أداءً أسبابه وخطته. بهذا يتحول الاجتماع من جلسة تبرير إلى جلسة تعلم متبادل، وتنتشر أفضل الممارسات بين الفروع بسرعة، ويشعر كل مدير أن أداءه يُقيَّم بعدالة وبأرقام يثق بها الجميع.
أخطاء شائعة في إدارة الفروع
- افتتاح فرع جديد قبل توحيد إجراءات الفروع الحالية.
- السماح لكل فرع باختيار نظامه أو ملفاته الخاصة.
- مركزية مفرطة تجعل الفروع عاجزة عن خدمة عملائها بسرعة.
- مقارنة الفروع بأرقام إجمالية دون مراعاة الحجم والموقع.
- غياب الجرد المفاجئ والاعتماد على تقارير الفروع وحدها.
- تأخير ربط نقاط البيع بالحسابات، فتتراكم الفروقات دون اكتشاف.
مقالات ذات صلة
- هل تستطيع إدارة شركتك بالكامل دون الحضور إلى المكتب؟
- من الفوضى التشغيلية إلى الإدارة المنضبطة: كيف تعيد بناء دورة العمل؟
- شركتك تعتمد على موظف واحد لمعرفة كل شيء؟ هذه مخاطرة إدارية لا تتجاهلها
نوحد إدارة فروعك في نظام واحد
في ويز فريلانس نساعدك على توحيد البيانات الأساسية بين الفروع، وبناء نظام مركزي بصلاحيات لكل فرع، وربط المبيعات والمخزون والمالية في دورة واحدة، مع لوحة مقارنة لحظية للإدارة. سواء كنت تدير مطاعم أو متاجر أو عيادات أو مكاتب خدمات، نصمم الحل على طبيعة عملك. تواصل معنا لنبدأ بتقييم وضع فروعك الحالي.